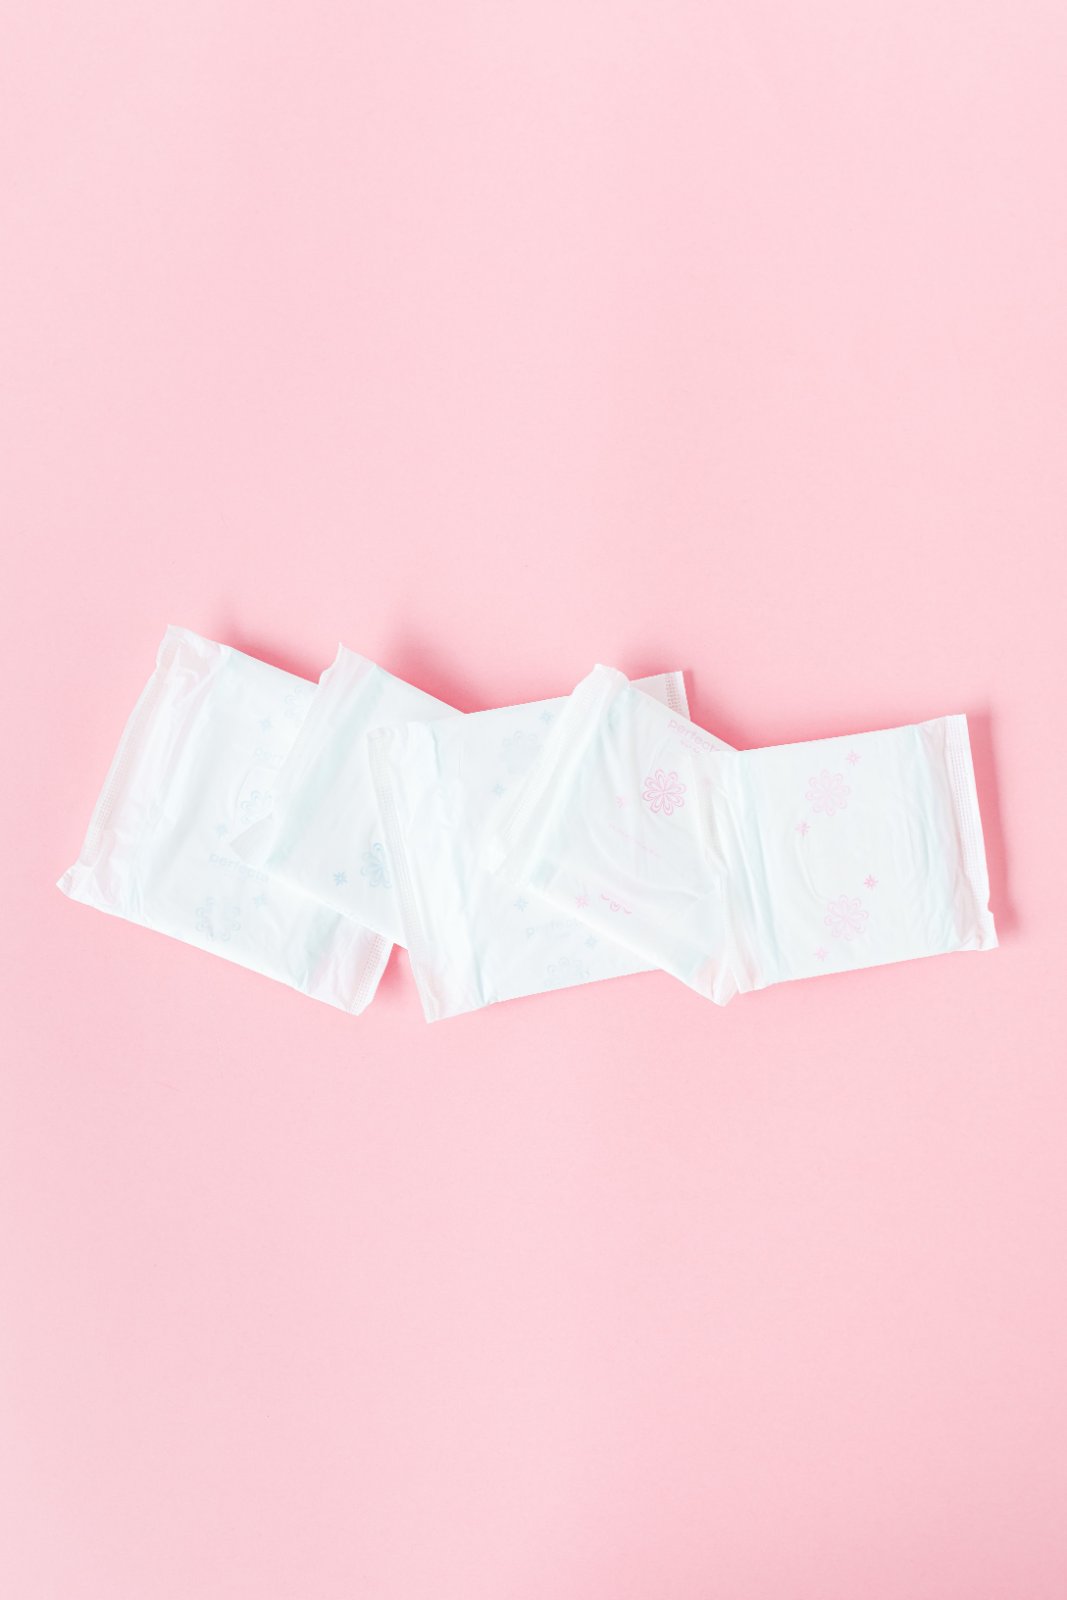
MEDIA TERHUBUNG – Unggahan mengenai pengenaan Pajak Pertambahan Nilai (PPN) terhadap pembalut ramai diperbincangkan di media sosial X. Perbincangan tersebut muncul setelah sebuah akun mengungkapkan bahwa produk menstruasi yang menjadi kebutuhan biologis perempuan ternyata masih dikenakan pajak di Indonesia.
Unggahan perbincangan salah satunya dibagikan oleh akun X @jen*******r pada Minggu (25/10/2026) tersebut memunculkan pertanyaan mengenai kebijakan perpajakan terhadap produk sanitasi menstruasi. Pasalnya, pembalut bukan sekadar barang konsumsi biasa, melainkan kebutuhan esensial yang digunakan perempuan selama masa menstruasi.
Mengutip pada lama Kompas.com Direktorat Jenderal Pajak (DJP) Kementerian Keuangan membenarkan bahwa pembalut termasuk Barang Kena Pajak (BKP). Hal tersebut disampaikan oleh Direktur Penyuluhan, Pelayanan, dan Hubungan Masyarakat (P2Humas) DJP, Inge Diana Rismawanti, kepada Kompas.com pada Rabu (28/10/2026).
“Pada prinsipnya, pembalut yang diperdagangkan di Indonesia merupakan Barang Kena Pajak (BKP) yang dikenai Pajak Pertambahan Nilai (PPN), sepanjang penyerahannya memenuhi ketentuan perpajakan yang berlaku,” ujar Inge, dikutip dari Kompas.com.
Ia menjelaskan bahwa untuk barang nonmewah, tarif PPN yang berlaku sebesar 12 persen dengan dasar pengenaan pajak berupa nilai lain sebesar 11/12 dari harga jual. Dengan mekanisme tersebut, beban PPN efektif yang dikenakan kepada konsumen setara dengan 11 persen.
Ketentuan ini menunjukkan bahwa pembalut masih menjadi objek PPN di Indonesia, sementara fasilitas pembebasan pajak hanya diberikan kepada jenis barang tertentu yang telah ditetapkan dalam peraturan perundang-undangan.
